570mila smart worker, solo in Italia. +20% in un anno.
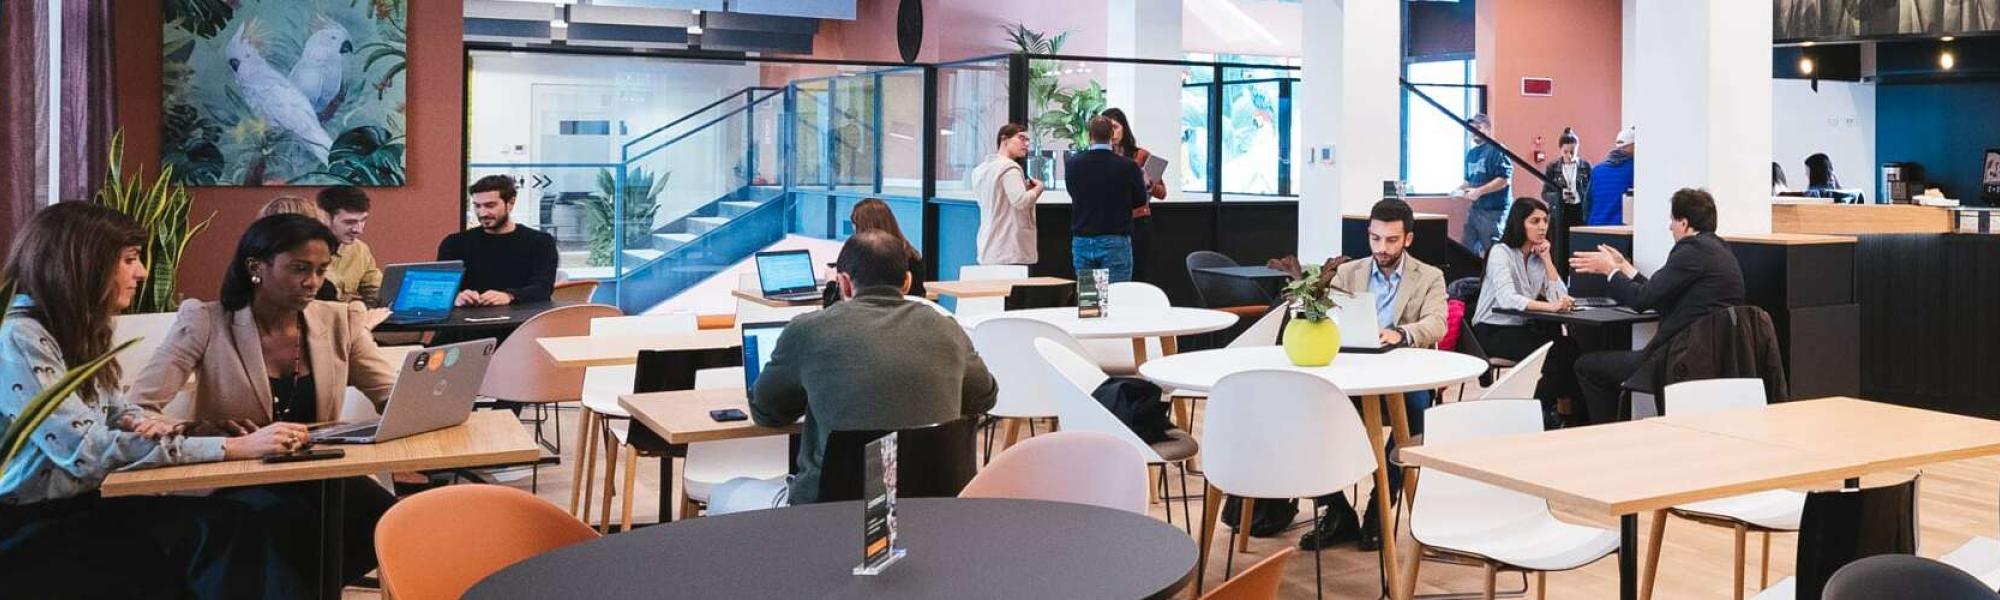
Quella del lavoro "intelligente" sembra essere una formula sempre più apprezzata da individui e, soprattutto, aziende perché rappresenta la soluzione ad una crescente necessità di flessibilità, agilità, capacità di creare connessioni che si è sviluppata nel mercato globale del lavoro negli ultimi decenni e che comprende in sé molte anime: oltre ad un cambiamento della stessa cultura del lavoro e ad un'attenzione al work-life balance e al networking, si tratta di ripensare anche il modo in cui sono organizzati fisicamente gli uffici, ad esempio attraverso spazi di coworking o aree lounge.
Copernico, osservatore privilegiato del mondo dello Smart Working in Italia, ritiene che glispazicosiddettiflessibili* triplicheranno la propria quota di mercato a livello globale (che oggi ammonta all’1% dello spazio commerciale totale, secondo la ricerca Coworking and flexible Office Space. Additive or Disruptive to the Office Market? diC&W, 2018), arrivando in molte regioni a raggiungere una fetta tra il 5% e il 10%.
Quanto vale oggi lo Smart Working?
E' difficile fare una stima in termini numerici di un cambiamento qualitativo e culturale del modo di concepire l'attività lavorativa.
Più facile è calcolare il valore degli uffici flessibili: globalmente, nel 2017, si tratta di 26 miliardi di dollari con un incremento annuo previsto del 15%: si tratta di una stima conservativa, se si considera che nel 2017 l’ammontare totale degli spazi flessibili nei maggiori 20 mercati è cresciuto del 30% (ovvero di un milione di metri quadri), più che raddoppiando dal 2014.
Parliamo di oltre 30mila uffici flessibili e 15.500 spazi di coworking nel mondo. (Diverse fonti: The Marketplace for Flexible Work, Instant, 2018; Global Cities.The Flexible Workspace Market Review, Instant, 2017; The growth of choice and added value in flexible workspace, 2018, Instant Group; Disruption or Distraction. Is flex space here for good, or just the latest real estate fashion?, 2018, JLL).
Questa crescita si inserisce all'interno di un più ampio mercato degli uffici che pure mostra numeri solidi, superando nel 2018 la soglia dimensionale di 42 milioni di metri quadri dedicati agli ambienti di lavoro (record dal 2007) con una vacancy rate a un nuovo minimo dell’11,5% e il costo degli affitti in aumento del 3,9%. (Fonte: Global Market Perspective, Office, JLL, Nov 2018)
Usa ed Europa
Negli Usa, dal 2015 ad oggi la disponibilità di coworking è aumentata di oltre 4,5 milioni di metri quadri ogni anno. E la durata media del leasing degli spazi flessibili è oggi superiore ai 24 mesi, rispetto ai 12 mesi del 2013, il che dimostra che si tratta sempre più di una soluzione alternativa agli uffici tradizionali (fonte: The Flexible Workspace Outlook Report 2018, APAC, Colliers, 2018).
In Europa, secondo una ricerca di CBRE condotta nel 2017, entro il 2020 l’interesse delle aziende verso gli spazi condivisi aumenterà del 70% e la metà dei lavoratori afferma che utilizzerà spazi collaborativi.
Oggi, a servirsene non sono solo freelancer (che sono il 41% degli utenti), ma anche impiegati (il 36%) e imprenditori con il proprio staff (16%).
Proprio per questo, è probabile che nel prossimo futuro si assisterà a un consolidamento, con sempre maggiori alleanze tra i player innovativi e le aziende del real estate tradizionale, e ad una sempre maggiore integrazione del co-working nella gamma di offerta degli uffici e dell’immobiliare.
Lo scenario italiano
A un decennio dal lancio del settore, oggi nel Paesesi contano 665 entità di coworking, ovvero uno ogni 90mila abitanti, che servono un totale di 570mila smart worker (Osservatorio del Politecnico di Milano).
Se si pensa che gli uffici italiani sono 642mila, si comprende come lo spazio di crescita sia ancora enorme: non a caso, secondo CBRE, l’interesse delle aziende italiane verso gli spazi condivisi aumenterà del 38% entro il 2020.
E secondo le stime di Copernico, nel 2030 in Italia il 30% del portfolio societario delle aziendesarà composto da spazi flessibili.
Tra il 2008 e il 2017, Milano e Roma hanno guidato il nuovo trend degli spazi flessibili: 60mila metri quadri a Milano (in cui si contano 90 coworking) e 10mila a Roma (50 coworking).
Le due città capeggiano la classifica anche in termini di densità in rapporto alla popolazione: 1 spazio ogni 14mila abitanti per Milano e uno ogni 50mila abitanti per Roma. Al terzo posto si colloca Bologna con 17 esperienze (1 spazio ogni 20mila abitanti circa).
Seguono Torino (15), Firenze (15), e Verona (13). La città al Sud con più coworking attivi è Palermo (13) mentre a Napoli esistono 10 coworking, per una delle densità più basse in Italia (1 ogni 100mila abitanti, come Genova).
Ma proprio su queste città medie si sposterà nei prossimi anni l’attenzione di corporate e investitori. Vale la pena segnalare che già oggi1 spazio su 4 ha sede in un agglomerato al di sotto dei 50mila abitanti e la metà di questi opera in comuni al di sotto dei 20mila.
Quanto rende investire in coworking in Italia
Le attività di coworking e gli uffici flessibili italiani si dimostrano, per la maggior parte, virtuosi: dopo tre anni, oltre i due terzi degli spazi sono in grado di presentare un bilancio positivo ed oggi il 42% degli spazi censiti è a break-even, il 30% è profittevole, il 28% riporta perdite.
Ma la situazione cambia a seconda del tipo di audience di riferimento: se gli spazi aperti a specifici gruppi sociali o professionali vivono lunghi periodi con poche perdite e senza profitto; i coworking di nicchia che non ricevono finanziamenti pubblici soffrono più ampi periodi di rosso ma dopo tre anni vengono ripagati con maggior stabilità in termini di clientela.
Il modello virtuoso
Secondo l'Osservatorio di Copernico, per avere successo, uno spazio di Smart Working deve offrire una ampia gamma di servizi flessibili in grado di rappresentare un vantaggio competitivo.
Deve essere in grado di garantire standard precisi in merito al design degli spazi; saper gestire i livelli di affitto per garantire sostenibilità al modello di business; deve avere dimensione tali da assicurare la presenza di aree comuni; deve identificare location accessibili e servite dai trasporti pubblici; e infine deve riuscire a coinvolgere gli associati al fine di fidelizzarli.
*I flex space includono qualsiasi spazio non rientri nel mercato tradizionale del leasing, ovvero quello in cui una corporate affitta a lungo termine un edificio vuoto e si occupa di ristrutturarlo, arredarlo e dotarlo dei servizi necessari. Si va dal serviced office, un ufficio completamente attrezzato e gestito da un operatore specializzato che affitta stanze o piani a società con costi calcolati in base ai desk; al vero e proprio co-working, che indica uno spazio condiviso, in cui individui non necessariamente appartenenti alla stessa azienda lavorano fianco a fianco (in questo caso in genere il pagamento avviene su base mensile e corrisponde a una quota di membership). Esistono poi spazi ibridi dove coesistono queste due formule: Copernico è in questa categoria, ma la amplia offrendo servizi, corsi e modalità di ripensamento degli spazi nell'ottica dello Smart Working.
A cura dell'Ufficio Stampa di Copernico.